Como funciona o empréstimo consignado na prática;
1. Adiantamento Salarial
Quando o funcionário recebe uma porcentagem de adiantamento salarial, o sistema gera uma provisão proporcional do valor do empréstimo consignado.
Exemplo:
Funcionário A, recebe 30% de adiantamento salarial.
O sistema irá provisionar 30% do valor da parcela do empréstimo.
Essa provisão será ressarcida no recibo normal, junto com o desconto integral da parcela do empréstimo, dentro do limite legal de 35% da base consignável.
2. Recibo Normal
No recibo normal, o sistema realiza automaticamente:
- Desconto do adiantamento salarial;
- Ressarcimento da provisão (quando houver);
- Desconto integral da(s) parcela(s) do empréstimo (até o limite de 35%).
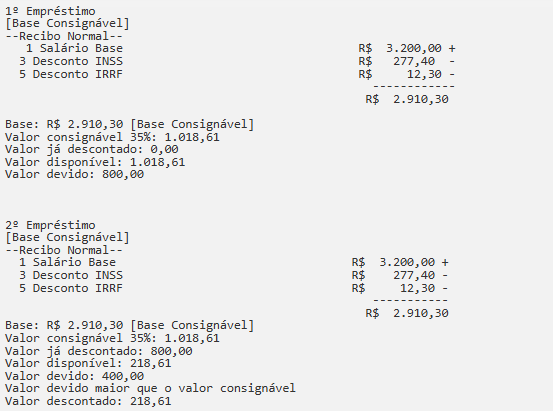
Se o colaborador tiver mais de um empréstimo, é possível consultar o detalhamento na aba 2 - Cálculo.
Exemplo - Funcionário B com dois empréstimos:
1ª Empréstimo: R$ 800,00
2ª Empréstimo: R$ 400,00
3. Férias
Ao lançar as férias, o sistema calcula automaticamente a provisão proporcional do empréstimo, com base na quantidade de dias gozados.
Essa provisão será ressarcida no recibo normal, quando ocorrer o desconto integral da parcela.
Exemplo - Férias fracionadas:
Funcionário E tirou 30 dias:
18 dias em julho
12 dias em agosto
- Julho: ressarcimento de 18 dias
- Agosto: ressarcimento de 12 dias
O desconto do empréstimo é integral nos dois meses. O ressarcimento é fracionado.
4. Rescisão
Na rescisão, o sistema realiza o desconto integral da parcela vigente do empréstimo consignado.
As demais parcelas futuras ficam sob responsabilidade do funcionário.
Eventos que compõem a base consignável para desconto na rescisão:
- Recibo normal
- Aviso Prévio Indenizado
- Férias Proporcionais
- Férias Vencidas
- Férias Indenizadas
- 13º Indenizado
- 13º Salário
- Rescisão
13º Salário
O 13º salário não gera provisão nem ressarcimento relacionados ao empréstimo consignado.